Quand l’argent doit suffire : comment hiérarchiser vos objectifs financiers

Quand l’argent doit suffire : comment hiérarchiser vos objectifs financiers
Quand le budget est serré, ou simplement quand on souhaite mieux utiliser son argent, il ne s’agit pas seulement d’économiser, mais de prioriser. Avoir une vision claire de ses objectifs financiers apporte sérénité, direction et liberté de choix. Mais comment déterminer ce qui est vraiment important, et comment s’y tenir ? Voici un guide pour structurer vos finances personnelles et faire en sorte que votre argent travaille pour vous – sans sacrifier votre qualité de vie.
Faites le point sur votre situation financière
Avant de pouvoir hiérarchiser vos objectifs, il faut savoir d’où vous partez. Cela peut sembler évident, mais beaucoup sous-estiment l’impact d’une vue d’ensemble claire.
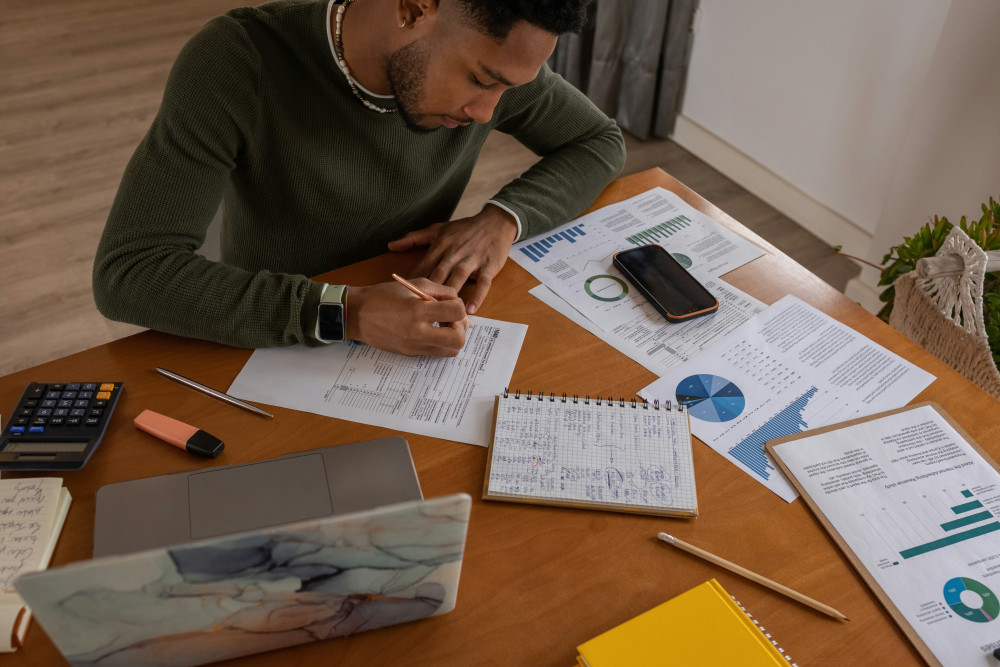
Commencez par dresser la liste de vos revenus et dépenses fixes : loyer ou crédit immobilier, assurances, abonnements, transport, alimentation, remboursements de prêts, etc. Vous saurez ainsi combien il vous reste pour l’épargne, les loisirs et les imprévus.
Un bon réflexe consiste à utiliser une application de budget ou un simple tableau Excel. En suivant vos dépenses mois après mois, vous verrez plus facilement où part votre argent – et où vous pouvez ajuster.
Fixez des objectifs clairs et réalistes
Une fois votre situation clarifiée, définissez vos objectifs. Cela peut aller du remboursement d’une dette à la constitution d’une épargne de précaution, en passant par l’achat d’un logement ou la préparation de la retraite.
Notez vos objectifs et rendez-les concrets. Au lieu de dire « je veux épargner davantage », dites « je veux mettre de côté 100 € par mois pour un voyage l’été prochain ». Plus c’est précis, plus la motivation tient dans la durée.
Pensez aussi à distinguer les horizons de temps :
- Court terme (0–2 ans) : vacances, petit projet personnel, remboursement d’un découvert.
- Moyen terme (2–5 ans) : achat d’un véhicule, travaux, apport pour un bien immobilier.
- Long terme (5 ans et plus) : retraite, indépendance financière, transmission.
Cette classification vous aidera à savoir ce qui demande une action immédiate et ce qui peut attendre.
Priorisez selon l’importance et l’urgence
Tous les objectifs ne peuvent pas être atteints en même temps – et c’est normal. L’essentiel est de choisir ce qui compte le plus pour vous à ce moment précis.
Une méthode simple consiste à évaluer chaque objectif selon deux critères :
- Son importance personnelle : qu’apporte-t-il à votre bien-être ou à votre sécurité ?
- Son urgence financière : quelles seraient les conséquences de le repousser ?
Par exemple, constituer une épargne de secours est à la fois important et urgent, car elle vous protège en cas de coup dur (panne de voiture, facture imprévue, perte d’emploi). Acheter un nouvel appareil high-tech, en revanche, peut attendre.
Une fois vos priorités établies, répartissez vos ressources en conséquence. Par exemple : 50 % pour les dépenses fixes, 20 % pour l’épargne, 20 % pour les loisirs et 10 % pour les imprévus. L’important est d’adapter cette répartition à votre réalité.
Automatisez pour garder le cap
L’un des moyens les plus efficaces de gérer son argent est d’automatiser au maximum. Programmez des virements automatiques vers vos comptes d’épargne et vos paiements récurrents. Ainsi, vous n’aurez pas à y penser chaque mois.
Quand l’épargne est mise de côté automatiquement, vous évitez la tentation de la dépenser ailleurs. Cela rend vos progrès visibles et réguliers, sans effort supplémentaire.
Conservez ce qui a de la valeur pour vous
Prioriser ne signifie pas se priver de tout plaisir. Il s’agit plutôt de dépenser consciemment pour ce qui vous apporte réellement de la valeur : un bon repas entre amis, un week-end en famille, une activité qui vous passionne.
En identifiant ce qui compte vraiment, il devient plus facile de dire non à ce qui ne vous apporte rien. Cela peut passer par de petits gestes : limiter les achats impulsifs, réduire les abonnements inutilisés, planifier vos courses pour éviter le gaspillage.
Ainsi, votre argent devient un outil au service de votre vie, et non une contrainte.
Réévaluez régulièrement vos priorités
Vos objectifs financiers ne sont pas figés. La vie évolue : changement de travail, déménagement, naissance d’un enfant, variation de revenus… Il est donc essentiel de réviser votre budget et vos objectifs au moins une fois par an.
Demandez-vous : mes priorités sont-elles toujours les mêmes ? Dois-je ajuster mes montants ou mes délais ? En gardant vos finances à jour, vous restez maître de vos choix.
Læs også:

De petits pas pour de grands résultats
Mettre de l’ordre dans ses finances ne demande pas de bouleversements radicaux. Ce sont les petites actions répétées qui font la différence : épargner un peu chaque mois, rembourser un peu plus vite un crédit, éviter un achat superflu.
L’essentiel est de commencer – et de se rappeler que la sécurité financière ne dépend pas de la quantité d’argent que l’on possède, mais de la capacité à en faire assez pour ce qui compte vraiment.
Læs også: